Outlet
Inmobiliario
Casas en remate bancario,
muy por debajo de su valor comercial.
Recuperaciones hipotecarias y almonedas judiciales que no llegan al público general. Somos brokers de instituciones financieras y te acompañamos hasta la escrituración, con todo firmado ante notario.
- Brokers de instituciones financieras
- Todo ante notario público
- Reconocidos por Forbes México
¿Qué es un remate bancario?
Es la venta de un inmueble que garantizaba un crédito hipotecario que dejó de pagarse.
El banco lo recupera por la vía judicial y busca liquidarlo para recuperar el saldo del crédito, no para obtener el mejor precio de mercado. Por eso su precio queda por debajo del valor comercial, y la diferencia depende de qué tan avanzado esté el juicio.
Estos inmuebles no se ofertan de forma abierta. No compras la propiedad de entrada, sino los derechos del acreedor sobre el juicio, mediante una cesión firmada ante notario. Nosotros gestionamos todo el proceso legal e inmobiliario hasta que el inmueble es tuyo, en papel y en llaves.
- Compras derechos sobre el inmueble, no la propiedad de inicio
- Es inversión: alto rendimiento con riesgo jurídico controlado
- Se paga con recursos propios, no aplica crédito hipotecario
- No suele poder visitarse por dentro antes de la posesión
- Se entrega tal como esté al momento de la posesión
- Rendimientos por encima del mercado tradicional
- Dictamen y todos los costos sobre la mesa antes de firmar

Antes de invertir,
lo que debes saber.
Comprar un remate bancario no es como comprar una casa en el mercado tradicional.
-
01
Recursos propios
El banco no financia un activo que él mismo está recuperando: no aplica crédito hipotecario.
-
02
Se conoce por fuera
Suele seguir habitado mientras avanza el juicio. El expediente te dice lo que la puerta cerrada todavía no.
-
03
Un plazo que se elige
Solo recomendamos expedientes con ruta clara, que se resuelven en 6 a 24 meses.
-
04
Entrega ad corpus
Se recibe tal como está al tomar posesión. Lo relevante lo conoces desde el dictamen.
¿Cómo funciona?
Cuatro etapas judiciales. Entre más avanzada, menos descuento y menos riesgo.
Cobranza · 10–40%*
El juicio aún no empieza. El mayor descuento posible, con el plazo más incierto.
Juicio · 30–70%*
Proceso en curso, de 18 meses en adelante. Descuento alto, riesgo jurídico alto.
Sentencia · 70–95%*
Ya hay resolución a favor del acreedor. El mejor equilibrio entre precio y certeza.
Ejecución · 95–100%*
Juicio concluido. El menor descuento, pero la entrega más rápida y segura.
* Porcentaje estimado del valor comercial al que se accede en cada etapa.
¿Qué nos hace diferentes?
Antes de que firmes, sabes exactamente qué compras, cuánto cuesta en total y cuándo se entrega.
Brokers de instituciones financieras
Mejor inventario y mejores precios que los del comprador promedio.
Invertimos contigo
Altaltium también invierte en estos productos. Nuestro interés y el tuyo son el mismo.
Dictamen antes de firmar
Qué se compra, cuánto cuesta y en qué tiempo se entrega. Todo por escrito, antes del contrato.
Te acompañamos hasta el final
Nos comprometemos por contrato a gestionar el proceso completo, incluso después de la entrega.
Nuestro proceso
Cinco pasos, de la elección del inmueble a las llaves.
Elección de etapa e inmueble
Defines tu perfil de riesgo y el plazo que buscas (cobranza, juicio, sentencia o ejecución) y eliges el inmueble entre las oportunidades vigentes.
Dictamen previo
Sobre el inmueble elegido revisamos el expediente judicial, el crédito de origen y su historial: gravámenes, embargos y solidez del título. Sabes por escrito qué compras, cuánto cuesta y en cuánto tiempo se entrega.
Firma ante notario
Se formaliza la cesión de derechos ante notario y se inscribe a tu nombre en el Registro Público de la Propiedad.
Acompañamiento judicial
Te representamos en el juicio hasta la adjudicación y la escrituración, y dejamos el inmueble en regla en lo fiscal y lo normativo.
Entrega
Ejecutamos las diligencias para obtener la posesión y te acompañamos hasta la entrega de llaves.
Elección de etapa e inmueble
Defines tu perfil de riesgo y el plazo que buscas (cobranza, juicio, sentencia o ejecución) y eliges el inmueble entre las oportunidades vigentes.
Recuperaciones
documentadas.
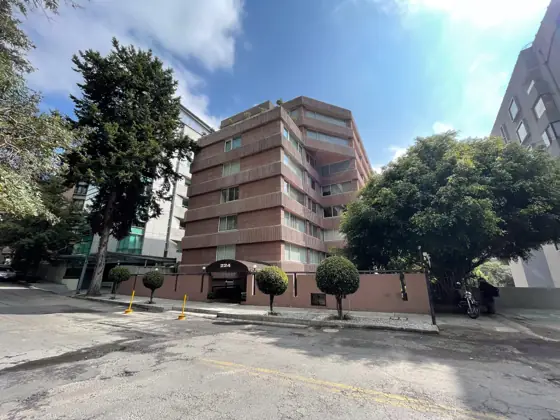
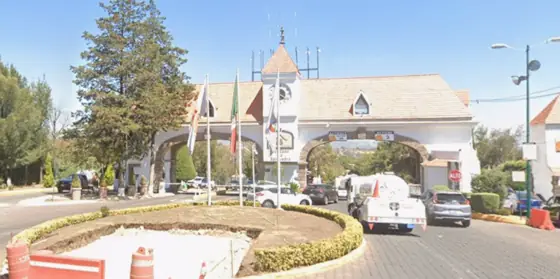
Casos reales de Outlet Inmobiliario, con cada etapa cumplida y su expediente.
Ver los 7 casos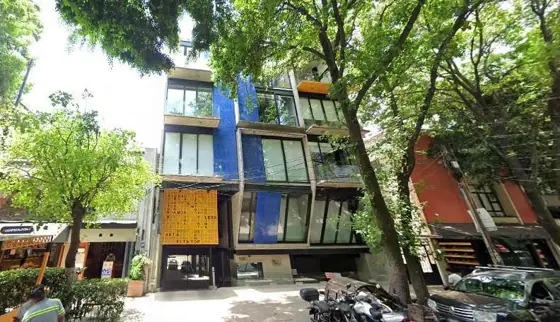
Material de nuestras capacitaciones · Gratis
Fases del juicio especial hipotecario
El mismo material con el que capacitamos a nuestro equipo: tipos de remate, etapas del juicio, porcentajes de adquisición según el avance y formas de obtener la posesión.
Preguntas frecuentes
Lo que más nos preguntan antes de invertir en el outlet.
¿Por qué el precio varía tanto entre etapas?
Porque el riesgo cambia. Entre menos avanzado el juicio, mayor el descuento y más incierto el plazo.
¿Es legal y seguro?
Sí. Operamos como brokers de instituciones financieras: cada operación se formaliza por contrato, la cesión se firma ante notario y queda inscrita a tu nombre en el Registro Público de la Propiedad.
¿Qué estoy comprando exactamente?
Derechos vinculados al inmueble, más el servicio legal e inmobiliario completo hasta que sea tuyo.
¿Puedo usar crédito hipotecario?
No. Al venir de créditos vencidos o procesos judiciales, se compra con recursos propios.
¿Puedo visitar el inmueble antes?
Por dentro, casi nunca: en muchos casos sigue habitado. Por fuera y su entorno, sí.
¿En qué estado se entrega el inmueble?
Tal como esté física y legalmente al momento de la posesión. Eso lo sabes desde el dictamen.
¿Qué pasa después de la compra?
Te acompañamos hasta la escrituración. No te dejamos solo con los trámites.
¿Es un riesgo que el inmueble esté habitado?
Al contrario: un inmueble habitado está conservado y hay con quién negociar la entrega. El juicio ya contempla ese paso y nosotros lo ejecutamos. Lo complicado es un inmueble abandonado o invadido, y eso se detecta en el dictamen antes de comprar.
¿Cuánto tarda el proceso?
Solo recomendamos expedientes que se resuelven entre 6 y 24 meses. Entre más avanzado el juicio, más corto el plazo y menor el descuento. El dictamen te muestra ese equilibrio antes de decidir.
¿Y si el dictamen sale desfavorable?
La operación no avanza y buscamos otro expediente. Ese es el propósito del dictamen: descartar antes de comprometer tu dinero, no después.
Entra al outlet antes que el mercado general
Cuéntanos tu presupuesto y zona de interés y te compartimos las oportunidades vigentes.